 Français
 English
 Italiano
 Português
 Español


Reiseversicherung einfach erklärt: Schutz, Leistungen und wichtige Tipps
Eine Reise bringt neue Eindrücke, spannende Erlebnisse und unvergessliche Momente mit sich. Doch auch unerwartete Ereignisse wie eine plötzliche Erkrankung, ein Unfall, eine Flugannullierung oder verlorenes Gepäck können die Reisepläne durchkreuzen. Eine Reiseversicherung kann in solchen Situationen vor hohen zusätzlichen Kosten schützen und finanzielle Sicherheit bieten. Doch welche Versicherungen gibt es, welche Leistungen übernehmen sie und welche Absicherung ist wirklich sinnvoll? In diesem Artikel erfahren Sie, worauf Sie bei der Auswahl achten sollten.
Was ist eine Reiseversicherung?
Eine Reiseversicherung ist eine Versicherung, die Reisende vor bestimmten finanziellen Risiken schützt, die vor oder während einer Reise entstehen können. Dazu gehören beispielsweise unerwartete Krankheitskosten im Ausland, die Stornierung einer bereits gebuchten Reise, ein vorzeitiger Reiseabbruch oder der Verlust des Reisegepäcks. Je nach gewähltem Versicherungsschutz übernimmt der Versicherer bestimmte Kosten oder leistet eine vereinbarte Entschädigung.
Dabei gibt es nicht die eine Reiseversicherung, die alle möglichen Risiken abdeckt. Vielmehr handelt es sich um einen Oberbegriff für verschiedene Versicherungsarten, die einzeln oder in Kombination abgeschlossen werden können. Welche Absicherung sinnvoll ist, hängt unter anderem vom Reiseziel, der Reisedauer, den geplanten Aktivitäten und den persönlichen Bedürfnissen ab.

Definition und Zweck einer Reiseversicherung
Eine Reiseversicherung dient dazu, die finanziellen Folgen unvorhergesehener Ereignisse rund um eine Reise zu begrenzen. Sie ergänzt den bestehenden Versicherungsschutz, beispielsweise durch die gesetzliche oder private Krankenversicherung, und kann Leistungen übernehmen, die von diesen Versicherungen nicht oder nur teilweise abgedeckt werden.
Je nach Vertrag kann eine Reiseversicherung unter anderem folgende Risiken absichern:
- Krankheit und Unfall im Ausland: Übernahme bestimmter Kosten für ärztliche Behandlungen, Krankenhausaufenthalte, Medikamente oder medizinisch notwendige Rücktransporte.
- Reiserücktritt: Erstattung vereinbarter Stornokosten, wenn eine Reise aus einem versicherten Grund vor dem Reisebeginn abgesagt werden muss.
- Reiseabbruch: Übernahme bestimmter zusätzlicher Kosten, wenn eine Reise aufgrund eines versicherten Ereignisses vorzeitig beendet werden muss.
- Gepäckverlust oder -beschädigung: Entschädigung bei Verlust, Diebstahl oder Beschädigung des Reisegepäcks im Rahmen der Versicherungsbedingungen.
- Reiseunfälle: Finanzielle Leistungen bei bestimmten Unfallfolgen, beispielsweise dauerhafter Invalidität, sofern eine entsprechende Unfallversicherung abgeschlossen wurde.
Der wichtigste Zweck einer Reiseversicherung besteht somit darin, Reisende vor hohen unerwarteten Ausgaben zu schützen. Besonders bei Fernreisen außerhalb Europas können medizinische Behandlungen, Krankenhausaufenthalte oder ein notwendiger Rücktransport erhebliche Kosten verursachen.
Wie funktioniert eine Reiseversicherung?
Das Grundprinzip einer Reiseversicherung ist einfach: Sie schließen vor oder zu einem bestimmten Zeitpunkt während Ihrer Reiseplanung einen Versicherungsvertrag ab und zahlen dafür einen vereinbarten Beitrag. Tritt anschließend ein Ereignis ein, das laut Vertrag versichert ist, können Sie beim Versicherer eine Kostenübernahme oder Erstattung beantragen.
Der Ablauf lässt sich grundsätzlich in vier Schritte unterteilen:
- Versicherung auswählen und abschließen: Sie entscheiden, welche Risiken abgesichert werden sollen, und wählen einen passenden Tarif. Dabei sollten Sie insbesondere den Versicherungsumfang, die Versicherungssumme und mögliche Ausschlüsse prüfen.
- Versicherungsfall tritt ein: Während der Reise oder bereits vor der Abreise kommt es zu einem Ereignis, das unter den vereinbarten Versicherungsschutz fällt, beispielsweise einer unerwarteten Erkrankung oder einer notwendigen Reiserücktritt.
- Versicherung informieren: Sie kontaktieren den Versicherer oder dessen Notfallservice und schildern die Situation. Bei größeren medizinischen Behandlungen oder einem geplanten Rücktransport sollten Sie möglichst frühzeitig die Anweisungen des Versicherers einholen.
- Unterlagen einreichen und Erstattung erhalten: Nach dem Ereignis reichen Sie die erforderlichen Nachweise ein, beispielsweise Rechnungen, ärztliche Bescheinigungen, Buchungsbestätigungen oder Stornierungsbelege. Der Versicherer prüft den Antrag und entscheidet entsprechend den Vertragsbedingungen über die Kostenübernahme.
Bei einer Reiseversicherung sollten Sie außerdem einige wichtige Begriffe kennen:
|
Begriff |
Bedeutung |
|---|---|
|
Versicherungsprämie |
Der Betrag, den Sie für den Versicherungsschutz bezahlen. |
|
Versicherungssumme |
Der maximale Betrag, den der Versicherer im Rahmen des Vertrags übernimmt. |
|
Selbstbeteiligung |
Der Anteil der Kosten, den Sie im Versicherungsfall selbst tragen müssen. |
|
Versicherungsfall |
Ein Ereignis, bei dem die vereinbarten Bedingungen für eine Versicherungsleistung erfüllt sind. |
|
Wartezeit |
Ein Zeitraum nach Vertragsabschluss, in dem bestimmte Leistungen noch nicht beansprucht werden können. |
|
Ausschlüsse |
Risiken oder Situationen, für die der Versicherer keine Kosten übernimmt. |
Wichtig: Eine Reiseversicherung bedeutet nicht, dass automatisch sämtliche Kosten und Risiken einer Reise abgedeckt sind. Der tatsächliche Schutz hängt immer von der gewählten Versicherungsart, dem Tarif und den konkreten Vertragsbedingungen ab. Lesen Sie sorgfältig vor dem Abschluss die Versicherungsbedingungen durch und achten Sie besonders auf Leistungsausschlüsse, zeitliche Begrenzungen und mögliche Selbstbeteiligungen.

Welche Arten von Reiseversicherungen gibt es?
Reiseversicherungen umfassen verschiedene Versicherungsarten, die jeweils unterschiedliche Risiken vor, während oder nach einer Reise abdecken. Während einige Versicherungen vor allem bei gesundheitlichen Problemen und Unfällen schützen, sichern andere die finanziellen Folgen einer abgesagten Reise, eines verlorenen Koffers oder eines beschädigten Gegenstands ab. Je nach Reiseziel, Reisedauer und persönlichen Bedürfnissen können sie einzeln oder als Kombination abgeschlossen werden.
Auslandskrankenversicherung – Krankenversicherung im Ausland
Die Auslandskrankenversicherung gehört zu den wichtigsten Versicherungen für Reisen außerhalb des eigenen Landes. Sie übernimmt je nach Vertrag medizinisch notwendige Behandlungskosten, wenn Sie während einer Reise unerwartet erkranken oder einen Unfall erleiden. Das ist besonders wichtig, da die gesetzliche oder private Krankenversicherung im Heimatland nicht zwangsläufig alle Behandlungskosten im Ausland übernimmt.
Zu den möglichen Leistungen gehören:
- Ambulante Behandlungen: Kosten für Arztbesuche, Untersuchungen und medizinisch notwendige Behandlungen.
- Stationäre Behandlungen: Übernahme der Kosten für Krankenhausaufenthalte und medizinisch notwendige Eingriffe.
- Medikamente und Heilmittel: Erstattung verordneter Medikamente und bestimmter medizinischer Hilfsmittel.
- Notfallversorgung: Kosten für medizinisch notwendige Behandlungen nach einem Unfall oder einer plötzlichen Erkrankung.
- Medizinisch notwendiger Rücktransport: Organisation und Kostenübernahme für einen Rücktransport ins Heimatland, wenn dieser aus medizinischen Gründen erforderlich ist und die Vertragsbedingungen erfüllt sind.
Besonders bei Fernreisen nach Asien oder Amerika kann diese Versicherung eine wichtige finanzielle Absicherung bieten. In einigen Ländern sind medizinische Behandlungen in privaten Krankenhäusern sehr teuer, insbesondere bei längeren Krankenhausaufenthalten oder komplizierten Operationen.
Worauf sollten Sie achten?
- Prüfen Sie, ob ambulante und stationäre Behandlungen ausreichend abgesichert sind.
- Achten Sie darauf, dass ein medizinisch sinnvoller und nicht nur medizinisch notwendiger Rücktransport eingeschlossen ist, sofern Sie diesen Schutz wünschen.
- Informieren Sie sich über mögliche Ausschlüsse bei Vorerkrankungen und bestimmten Behandlungen.
- Prüfen Sie, ob die Versicherung auch bei längeren Aufenthalten oder besonderen Reiseaktivitäten gilt.
Reiserücktrittsversicherung – Versicherung bei Reiserücktritt
Eine Reiserücktrittsversicherung schützt Sie vor bestimmten finanziellen Verlusten, wenn Sie eine bereits gebuchte Reise vor dem geplanten Reisebeginn aus einem versicherten Grund absagen müssen. Sie ist besonders sinnvoll, wenn Sie Flüge, Hotels, Kreuzfahrten oder eine komplette Rundreise lange im Voraus buchen und dafür bereits hohe Beträge bezahlt haben.
Müssen Sie die Reise beispielsweise aufgrund einer unerwarteten schweren Erkrankung oder eines Unfalls absagen, können hohe Stornogebühren entstehen. Die Versicherung kann diese Kosten ganz oder teilweise übernehmen, sofern der Grund unter den vereinbarten Versicherungsschutz fällt.
Typische versicherte Ereignisse können sein:
- Eine unerwartete schwere Erkrankung der versicherten Person.
- Ein schwerer Unfall oder eine Verletzung, die den Reiseantritt unmöglich macht.
- Der Tod eines nahen Angehörigen oder einer anderen im Vertrag definierten Risikoperson.
- Bestimmte schwerwiegende Ereignisse im persönlichen oder beruflichen Umfeld, sofern sie ausdrücklich im Vertrag aufgeführt sind.
In der Regel geht es um die vertraglich vereinbarten Stornokosten, die bei einer Absage durch den Reiseveranstalter, die Fluggesellschaft oder das Hotel entstehen. Die Höhe der Erstattung hängt vom Versicherungsschutz, dem Grund des Rücktritts und den jeweiligen Vertragsbedingungen ab.
Wichtig ist, dass eine Reiserücktrittsversicherung nicht jede beliebige Absage abdeckt. Wenn Sie beispielsweise einfach keine Lust mehr auf die Reise haben, Ihre Urlaubspläne ändern oder sich spontan für ein anderes Reiseziel entscheiden, besteht normalerweise kein Anspruch auf Erstattung.

Reiseabbruchversicherung – Versicherung bei Reiseabbruch
Während die Reiserücktrittsversicherung vor dem Reisebeginn greift, schützt die Reiseabbruchversicherung vor bestimmten finanziellen Folgen, wenn Sie eine bereits begonnene Reise unerwartet vorzeitig beenden oder unterbrechen müssen.
Ein Reiseabbruch kann beispielsweise notwendig werden, wenn Sie während des Urlaubs schwer erkranken, einen Unfall erleiden oder ein schwerwiegendes Ereignis in Ihrem persönlichen Umfeld eintritt. In solchen Situationen können zusätzliche Kosten entstehen, die ursprünglich nicht eingeplant waren.
Je nach Vertrag kann eine Reiseabbruchversicherung folgende Leistungen übernehmen:
- Nicht genutzte Reiseleistungen: Erstattung bestimmter bereits bezahlter Leistungen, die aufgrund des vorzeitigen Reiseendes nicht mehr in Anspruch genommen werden können.
- Zusätzliche Rückreisekosten: Übernahme von Mehrkosten für eine frühere Rückreise, wenn diese durch einen versicherten Grund erforderlich wird.
- Zusätzliche Unterkunftskosten: Kosten für einen verlängerten Aufenthalt, wenn eine Rückreise aufgrund einer versicherten Situation vorübergehend nicht möglich ist.
- Kosten für eine verspätete Weiterreise: Bestimmte Mehrkosten, wenn eine Reise unterbrochen und später fortgesetzt werden muss.
Besonders bei längeren Rundreisen, Fernreisen oder individuell zusammengestellten Urlaubsprogrammen kann diese Versicherung sinnvoll sein. Wenn Sie beispielsweise eine mehrwöchige Reise durch mehrere Länder planen und diese aufgrund einer schweren Erkrankung vorzeitig beenden müssen, können erhebliche finanzielle Verluste entstehen.
Hinweise: Unterschied zwischen Reiserücktritts- und Reiseabbruchversicherung:
- Reiserücktrittsversicherung: Schutz, wenn Sie die Reise vor dem geplanten Beginn absagen müssen.
- Reiseabbruchversicherung: Schutz, wenn Sie eine bereits begonnene Reise aus einem versicherten Grund vorzeitig beenden müssen.
Beide Versicherungen werden häufig gemeinsam angeboten, können aber je nach Anbieter auch separat abgeschlossen werden.
Reisegepäckversicherung – Schutz für Gepäck und persönliche Gegenstände
Eine Reisegepäckversicherung schützt Ihr persönliches Reisegepäck vor bestimmten Schäden, Verlusten oder Diebstählen während einer Reise. Sie kann besonders dann interessant sein, wenn Sie mit wertvollen Gegenständen wie Kameras, Laptops oder anderer hochwertiger Ausrüstung unterwegs sind.
Zu den möglichen Versicherungsleistungen gehören:
- Gepäckverlust: Entschädigung, wenn aufgegebenes Gepäck beispielsweise während eines Fluges verloren geht und nicht wiedergefunden wird.
- Gepäckbeschädigung: Erstattung bestimmter Schäden an Koffern oder anderen versicherten Gepäckstücken.
- Gepäckdiebstahl: Entschädigung bei Diebstahl, sofern die vertraglichen Voraussetzungen erfüllt sind.
- Verspätete Gepäckausgabe: Je nach Tarif können notwendige Ersatzkäufe wie Kleidung und Hygieneartikel erstattet werden, wenn das Gepäck verspätet am Reiseziel eintrifft.
Allerdings ist nicht jeder Gegenstand automatisch vollständig versichert. Für Wertgegenstände wie Schmuck, Smartphones, Kameras oder Laptops gelten häufig besondere Entschädigungsgrenzen. Auch unbeaufsichtigt gelassenes Gepäck oder grobe Fahrlässigkeit können zu Einschränkungen bei der Leistung führen.
Worauf sollten Sie achten?
- Prüfen Sie die maximale Entschädigungssumme pro Person und pro Gegenstand.
- Informieren Sie sich über besondere Regelungen für elektronische Geräte und Wertgegenstände.
- Bewahren Sie Kaufbelege für hochwertige Gegenstände auf.
- Melden Sie Diebstahl möglichst umgehend bei der Polizei und lassen Sie sich eine entsprechende Bestätigung ausstellen.
Beachten Sie außerdem, dass Fluggesellschaften unter bestimmten Voraussetzungen selbst für verlorenes oder beschädigtes aufgegebenes Gepäck haften. Eine Reisegepäckversicherung ergänzt diesen Schutz, ersetzt aber nicht automatisch die Verantwortung des Transportunternehmens.
Reiseunfallversicherung – Versicherung bei Unfällen auf Reisen
Eine Reiseunfallversicherung bietet finanziellen Schutz, wenn Sie während einer Reise einen Unfall erleiden und daraus bestimmte dauerhafte gesundheitliche Folgen entstehen. Sie unterscheidet sich von der Auslandskrankenversicherung, da sie in der Regel nicht primär die Kosten für Arztbesuche oder Krankenhausbehandlungen übernimmt, sondern finanzielle Leistungen bei bestimmten Unfallfolgen vorsieht.
Je nach Vertrag können folgende Leistungen enthalten sein:
- Invaliditätsleistung: Eine vereinbarte Geldzahlung, wenn ein Unfall zu einer dauerhaften körperlichen Beeinträchtigung führt.
- Todesfallleistung: Eine finanzielle Leistung an die im Vertrag begünstigten Personen, wenn die versicherte Person infolge eines versicherten Unfalls stirbt.
- Bergungskosten: Übernahme bestimmter Kosten für Such-, Rettungs- und Bergungsmaßnahmen, beispielsweise nach einem Unfall beim Wandern.
- Weitere Zusatzleistungen: Je nach Tarif können beispielsweise kosmetische Operationen nach einem Unfall oder bestimmte Rehabilitationsleistungen eingeschlossen sein.
Diese Versicherung kann insbesondere für Reisende interessant sein, die Aktivitäten mit einem erhöhten Unfallrisiko planen, beispielsweise Wandern in den Bergen, Radfahren, Tauchen oder andere Outdoor-Aktivitäten.
Allerdings sind nicht alle Sportarten automatisch versichert. Bei besonders risikoreichen Aktivitäten können Einschränkungen oder zusätzliche Versicherungsbedingungen gelten. Prüfen Sie deshalb vor Reisebeginn genau, ob die geplanten Aktivitäten im Versicherungsschutz enthalten sind.

Reisehaftpflichtversicherung – Haftpflichtschutz auf Reisen
Eine Reisehaftpflichtversicherung schützt Sie vor bestimmten finanziellen Forderungen, wenn Sie während einer Reise unbeabsichtigt Schäden an anderen Personen oder deren Eigentum verursachen. Je nach Vertrag kann sie beispielsweise greifen, wenn Sie versehentlich das Eigentum einer anderen Person beschädigen oder einen Unfall verursachen, für den Sie rechtlich haftbar gemacht werden.
Typische Situationen können sein:
- Sie beschädigen versehentlich Möbel oder andere Einrichtungsgegenstände in einer Ferienunterkunft.
- Sie verursachen beim Radfahren einen Unfall und verletzen dabei eine andere Person.
- Sie beschädigen unbeabsichtigt fremdes Eigentum während einer Urlaubsaktivität.
Eine private Haftpflichtversicherung aus dem Heimatland bietet häufig bereits weltweiten oder zumindest zeitlich begrenzten Schutz auf Reisen. Deshalb ist es nicht immer notwendig, eine zusätzliche Reisehaftpflichtversicherung abzuschließen.
Eine zusätzliche Reisehaftpflichtversicherung kann sinnvoll sein, wenn der bestehende Vertrag keinen ausreichenden Schutz bietet oder bestimmte Aktivitäten und Situationen nicht abdeckt.
Welche Reiseversicherung ist wirklich notwendig?
Nicht jede Reiseversicherung ist für jeden Urlaub gleichermaßen notwendig. Wer für ein verlängertes Wochenende innerhalb Europas verreist, hat andere Bedürfnisse als jemand, der eine mehrwöchige Rundreise durch Südostasien plant oder mehrere Monate im Ausland verbringt. Grundsätzlich empfiehlt es sich, zunächst die wichtigsten finanziellen Risiken einer Reise zu berücksichtigen und anschließend zu prüfen, welche Versicherungen bereits durch bestehende Verträge abgedeckt sind.
Die wichtigsten Versicherungen für eine Urlaubsreise
Für die meisten Auslandsreisen sind insbesondere eine Auslandskrankenversicherung sowie – abhängig vom Reisepreis und den persönlichen Umständen – eine Reiserücktritts- und Reiseabbruchversicherung relevant.
1. Auslandskrankenversicherung: Besonders wichtig bei Auslandsreisen
Eine Auslandskrankenversicherung gehört zu den wichtigsten Absicherungen für Reisende. Die gesetzliche Krankenversicherung deckt medizinische Behandlungen außerhalb des Heimatlandes nicht immer oder nicht vollständig ab. Auch bei einer privaten Krankenversicherung können geografische, zeitliche oder leistungsbezogene Einschränkungen gelten.
Besonders bei Reisen außerhalb Europas sollten Sie darauf achten, dass Ihre Versicherung folgende Leistungen umfasst:
- Ambulante und stationäre medizinische Behandlungen.
- Kosten für notwendige Medikamente und medizinische Untersuchungen.
- Notfallversorgung nach Unfällen oder plötzlichen Erkrankungen.
- Medizinisch sinnvollen Rücktransport ins Heimatland.
- Ausreichenden Versicherungsschutz für die gesamte Reisedauer.
2. Reiserücktrittsversicherung: Sinnvoll bei teuren Urlaubsbuchungen
Wenn Sie Ihre Reise lange im Voraus buchen und bereits hohe Beträge für Flüge, Hotels, Kreuzfahrten oder Rundreisen bezahlen, kann eine Reiserücktrittsversicherung sinnvoll sein. Sie schützt vor bestimmten finanziellen Verlusten, wenn Sie die Reise aus einem versicherten Grund nicht antreten können.
Besonders empfehlenswert ist sie bei:
- Teuren Fernreisen mit hohen Vorauszahlungen.
- Individuell zusammengestellten Rundreisen mit mehreren Reiseleistungen.
- Kreuzfahrten und Pauschalreisen mit hohen Stornogebühren.
- Familienreisen, bei denen die Erkrankung einer versicherten Person die gesamte Reiseplanung beeinflussen kann.
3. Reiseabbruchversicherung: Zusätzlicher Schutz während der Reise
Eine Reiseabbruchversicherung ist vor allem bei längeren Reisen und aufwendig geplanten Urlaubsprogrammen interessant. Sie kann bestimmte zusätzliche Kosten übernehmen, wenn Sie eine bereits begonnene Reise aus einem versicherten Grund vorzeitig beenden müssen.
Bei einer mehrwöchigen Fernreise können beispielsweise nicht genutzte Reiseleistungen oder zusätzliche Rückreisekosten erhebliche finanzielle Verluste verursachen. Prüfen Sie deshalb, ob diese Versicherung bereits in einem bestehenden Reiseschutzpaket enthalten ist.
4. Reisegepäckversicherung: Nur bei entsprechendem Bedarf
Eine Reisegepäckversicherung ist nicht für jeden Urlaub unbedingt erforderlich. Sie kann sich jedoch lohnen, wenn Sie hochwertige Gegenstände wie Kameras, Laptops oder spezielle Reiseausrüstung mitnehmen.
Bevor Sie eine solche Versicherung abschließen, sollten Sie prüfen, ob Ihre bestehende Hausratversicherung oder andere Versicherungsverträge bereits Schutz bei Reisen bieten. Achten Sie außerdem auf Entschädigungsgrenzen für einzelne Gegenstände und mögliche Ausschlüsse bei Diebstahl oder unbeaufsichtigt gelassenem Gepäck.
5. Reiseunfall- und Reisehaftpflichtversicherung: Abhängig von den Reiseaktivitäten
Diese Versicherungen sind vor allem dann interessant, wenn Sie besondere Aktivitäten planen oder Ihr bestehender Versicherungsschutz im Ausland nicht ausreicht.
- Eine Reiseunfallversicherung kann bei bestimmten dauerhaften Unfallfolgen finanzielle Leistungen bieten. Sie ist insbesondere für Reisende interessant, die häufig wandern, Rad fahren oder andere sportliche Aktivitäten unternehmen.
- Eine Reisehaftpflichtversicherung kann vor finanziellen Forderungen schützen, wenn Sie auf Reisen unbeabsichtigt Schäden an anderen Personen oder deren Eigentum verursachen. Prüfen Sie jedoch zunächst, ob Ihre private Haftpflichtversicherung bereits weltweiten Schutz bietet.

Welche Versicherungen brauchen Sie je nach Reiseart?
Welche Reiseversicherung sinnvoll ist, hängt stark davon ab, wie und wohin Sie reisen. Die folgende Übersicht zeigt, welche Versicherungsarten bei verschiedenen Reiseformen besonders relevant sein können.
|
Reiseart |
Sinnvolle Versicherungen |
Warum? |
|---|---|---|
|
Kurzurlaub innerhalb Europas |
Auslandskrankenversicherung, gegebenenfalls Reiserücktrittsversicherung |
Ergänzt den bestehenden Krankenversicherungsschutz und schützt bei versicherten Stornierungsgründen. |
|
Fernreise außerhalb Europas |
Auslandskrankenversicherung, Reiserücktrittsversicherung, Reiseabbruchversicherung |
Medizinische Behandlungen können teuer sein; lange Anreisen und hohe Vorauszahlungen erhöhen das finanzielle Risiko. |
|
Familienurlaub |
Auslandskrankenversicherung, Reiserücktrittsversicherung, Reiseabbruchversicherung |
Schützt bei gesundheitlichen Problemen einzelner Familienmitglieder und möglichen Änderungen der Reiseplanung. |
|
Abenteuer- und Aktivurlaub |
Auslandskrankenversicherung mit passendem Aktivitätsschutz, gegebenenfalls Reiseunfallversicherung |
Wichtig bei sportlichen Aktivitäten, Wanderungen und anderen Unternehmungen mit erhöhtem Unfallrisiko. |
|
Langzeitreise oder Weltreise |
Langzeit-Auslandskrankenversicherung, gegebenenfalls weitere Zusatzversicherungen |
Normale Reiseversicherungen haben häufig zeitliche Begrenzungen, die bei längeren Aufenthalten nicht ausreichen. |
|
Geschäftsreise |
Auslandskrankenversicherung und je nach Situation weitere beruflich relevante Absicherungen |
Der Versicherungsschutz sollte auch die besonderen Anforderungen der beruflichen Reise berücksichtigen. |
Einige Beispiele aus der Praxis:
- Ein Wochenendtrip nach Italien: Wenn Ihre bestehende Krankenversicherung bereits einen ausreichenden Schutz bietet, benötigen Sie möglicherweise keine umfangreiche zusätzliche Absicherung. Eine Auslandskrankenversicherung kann dennoch sinnvoll sein, insbesondere für Leistungen, die nicht durch den bestehenden Vertrag gedeckt sind.
- Eine dreiwöchige Rundreise durch Vietnam: Hier ist eine Auslandskrankenversicherung besonders wichtig. Bei einer individuell geplanten Reise mit mehreren vorab bezahlten Hotels, Flügen und Ausflügen können zusätzlich eine Reiserücktritts- und Reiseabbruchversicherung sinnvoll sein.
- Eine Trekkingreise in Nepal: Neben einer Auslandskrankenversicherung sollten Sie genau prüfen, ob Bergwanderungen in großen Höhen, Rettungseinsätze und gegebenenfalls Hubschraubertransporte mitversichert sind. Eine gewöhnliche Reiseversicherung deckt solche Aktivitäten nicht automatisch ab.
Welche Rolle spielen bestehende Versicherungen?
Bevor Sie eine neue Reiseversicherung abschließen, sollten Sie einen Blick auf Ihre bereits vorhandenen Versicherungsverträge werfen. Einige Leistungen sind möglicherweise schon durch Ihre Kranken-, Haftpflicht- oder Hausratversicherung abgedeckt.
Besonders relevant sind:
- Gesetzliche oder private Krankenversicherung: Prüfen Sie, ob und in welchem Umfang medizinische Behandlungen im Ausland übernommen werden.
- Private Haftpflichtversicherung: Viele Verträge bieten bereits einen weltweiten oder zeitlich begrenzten Schutz bei Schäden gegenüber Dritten.
- Hausratversicherung: Je nach Tarif können bestimmte persönliche Gegenstände auch außerhalb der eigenen Wohnung versichert sein.
- Kreditkartenleistungen: Einige Kreditkarten enthalten zusätzliche Reiseversicherungen. Allerdings gelten häufig besondere Voraussetzungen, beispielsweise dass die Reise ganz oder teilweise mit der jeweiligen Karte bezahlt werden muss.
Wichtig ist, die tatsächlichen Vertragsbedingungen zu überprüfen. Ein vorhandener Versicherungsschutz bedeutet nicht automatisch, dass alle Reiseaktivitäten, Länder und Kosten eingeschlossen sind. Achten Sie auch auf mögliche Leistungshöchstgrenzen und zeitliche Einschränkungen.

Was deckt eine Reiseversicherung ab – und was nicht?
Eine Reiseversicherung kann Reisende vor verschiedenen finanziellen Risiken schützen. Allerdings bedeutet ein abgeschlossener Versicherungsvertrag nicht automatisch, dass sämtliche Kosten und Schäden während einer Reise übernommen werden. Welche Leistungen tatsächlich enthalten sind, hängt von der gewählten Versicherungsart, dem Tarif und den individuellen Vertragsbedingungen ab. Deshalb sollten Sie vor dem Abschluss genau prüfen, welche Situationen versichert sind, welche Voraussetzungen für eine Erstattung gelten und in welchen Fällen der Versicherer die Kostenübernahme ablehnen kann.
Welche Leistungen sind normalerweise versichert?
Je nach Art und Umfang des Versicherungsschutzes können unterschiedliche Leistungen abgedeckt sein. Zu den wichtigsten gehören:
- Medizinische Behandlungen im Ausland: Eine Auslandskrankenversicherung übernimmt je nach Vertrag Kosten für Arztbesuche, Untersuchungen, Krankenhausaufenthalte, Medikamente und medizinisch notwendige Behandlungen nach einer unerwarteten Erkrankung oder einem Unfall.
- Medizinischer Rücktransport: Wenn eine Rückreise aus medizinischen Gründen erforderlich ist, können die Kosten für einen Rücktransport ins Heimatland übernommen werden. Ob ein medizinisch notwendiger oder bereits ein medizinisch sinnvoller Rücktransport versichert ist, sollten Sie ausdrücklich prüfen.
- Reiserücktritt: Wenn Sie eine Reise aufgrund eines versicherten Ereignisses nicht antreten können, kann die Versicherung die anfallenden Stornokosten erstatten.
- Reiseabbruch: Bei einem versicherten Ereignis während der Reise können beispielsweise zusätzliche Rückreisekosten oder bestimmte nicht genutzte Reiseleistungen übernommen werden.
- Gepäckverlust und Gepäckbeschädigung: Eine Reisegepäckversicherung kann bei Verlust, Diebstahl oder Beschädigung des versicherten Gepäcks eine Entschädigung leisten. Für bestimmte Gegenstände gelten häufig besondere Höchstgrenzen.
- Unfallfolgen: Eine Reiseunfallversicherung kann finanzielle Leistungen bei dauerhafter Invalidität oder anderen vertraglich definierten Unfallfolgen vorsehen.
- Haftpflichtschäden: Eine Reisehaftpflichtversicherung kann berechtigte Schadenersatzforderungen Dritter übernehmen, wenn Sie während der Reise unbeabsichtigt Personen- oder Sachschäden verursachen.
Nicht jede Reiseversicherung enthält alle genannten Leistungen. Manche Anbieter bieten einzelne Versicherungsarten separat an, während andere mehrere Leistungen in einem Reisepaket kombinieren.
Welche Leistungen sind häufig ausgeschlossen?
Neben den versicherten Leistungen gibt es auch zahlreiche Ausschlüsse und Einschränkungen. Diese unterscheiden sich je nach Versicherer und Tarif. Zu den häufigen Beispielen gehören:
- Bereits bekannte Erkrankungen: Behandlungen oder Reiseabsagen aufgrund bestimmter Vorerkrankungen können ausgeschlossen sein, insbesondere wenn sie bei Vertragsabschluss bereits bekannt waren oder absehbar waren.
- Freiwilliger Reiserücktritt: Wenn Sie Ihre Reise lediglich aus persönlichen Gründen, wegen einer Meinungsänderung oder fehlender Urlaubsstimmung absagen, werden die Stornokosten normalerweise nicht übernommen.
- Bestimmte Risikosportarten: Aktivitäten wie Fallschirmspringen, Tauchen in größeren Tiefen oder Bergsteigen können ausgeschlossen sein oder einen zusätzlichen Versicherungsschutz erfordern.
- Alkohol- und Drogenkonsum: Unfälle oder Schäden, die unter bestimmten Umständen durch Alkohol- oder Drogenkonsum verursacht werden, können vom Versicherungsschutz ausgeschlossen sein.
- Grobe Fahrlässigkeit oder vorsätzliches Verhalten: Je nach Vertrag können Leistungen eingeschränkt oder verweigert werden, wenn der Schaden absichtlich oder durch besonders schwerwiegendes Fehlverhalten verursacht wurde.
- Unbeaufsichtigtes Reisegepäck: Bei Diebstahl von Gepäck oder Wertgegenständen, die unbeaufsichtigt zurückgelassen wurden, kann der Anspruch auf Entschädigung entfallen.
- Reisen gegen offizielle Reisewarnungen: Je nach Vertrag können bestimmte Risiken ausgeschlossen sein, wenn Sie trotz einer relevanten Reisewarnung oder eines bekannten Gefahrenzustands in ein Gebiet reisen.
Besonders wichtig ist, dass nicht jede Krankheit automatisch als versicherter Grund für einen Reiserücktritt gilt. Auch eine bestehende Erkrankung führt nicht zwangsläufig zum Ausschluss des gesamten Versicherungsschutzes. Entscheidend sind die genaue Situation und die jeweiligen Versicherungsbedingungen.
Warum sollten Sie das Kleingedruckte lesen?
Die allgemeinen Leistungsbeschreibungen eines Versicherers geben einen ersten Überblick, ersetzen jedoch nicht die vollständigen Vertragsbedingungen. Gerade bei Reiseversicherungen können wichtige Unterschiede in den Details liegen. Zwei Tarife mit ähnlichen Preisen können beispielsweise unterschiedliche Höchstgrenzen, Ausschlüsse oder Voraussetzungen für eine Erstattung haben.
Achten Sie vor dem Abschluss besonders auf folgende Punkte:
|
Begriff |
Worauf sollten Sie achten? |
|---|---|
|
Versicherungssumme |
Wie hoch ist der maximale Betrag, den der Versicherer pro Schadensfall oder insgesamt übernimmt? |
|
Selbstbeteiligung |
Welchen Teil der Kosten müssen Sie selbst bezahlen? |
|
Geltungsbereich |
Sind alle geplanten Reiseländer und Reiseziele eingeschlossen? |
|
Versicherungsdauer |
Gilt der Schutz für die gesamte Reisedauer oder gibt es eine maximale Aufenthaltsdauer? |
|
Wartezeiten |
Ab wann besteht der Versicherungsschutz für die jeweiligen Leistungen? |
|
Ausschlüsse |
Welche Krankheiten, Aktivitäten oder Schadensfälle sind nicht versichert? |
|
Meldepflichten |
Innerhalb welcher Frist müssen Sie einen Schaden melden und welche Nachweise sind erforderlich? |
Unser Tipp: Verlassen Sie sich nicht ausschließlich auf Werbeversprechen wie „Rundumschutz“ oder „Komplettversicherung“. Lesen Sie die Versicherungsbedingungen sorgfältig und vergleichen Sie insbesondere die Leistungen, Ausschlüsse und Erstattungsgrenzen.

Wie finden Sie die richtige Reiseversicherung?
Die passende Reiseversicherung sollte sich nicht allein nach dem Preis richten. Entscheidend ist, welche Risiken während Ihrer Reise bestehen, welche Leistungen Sie tatsächlich benötigen und ob bereits andere Versicherungen einen Teil der Risiken abdecken.
Bevor Sie eine Versicherung abschließen, sollten Sie daher einige wichtige Punkte prüfen:
- Reiseziel und geografischer Geltungsbereich: Vergewissern Sie sich, dass Ihr Reiseziel ausdrücklich im Versicherungsschutz enthalten ist. Manche Tarife unterscheiden zwischen Europa und weltweiten Reisen.
- Reisedauer: Prüfen Sie, wie lange der Versicherungsschutz gilt. Bei einer Jahresreiseversicherung ist die maximale Dauer pro Reise häufig begrenzt. Für längere Aufenthalte, etwa bei einer Weltreise oder einem Auslandsaufenthalt von mehreren Monaten, benötigen Sie möglicherweise einen speziellen Langzeittarif.
- Versicherungsleistungen und Deckungssummen: Achten Sie darauf, welche Kosten tatsächlich übernommen werden und bis zu welchem Betrag. Besonders bei einer Auslandskrankenversicherung sollten medizinische Behandlungen und ein möglicher Krankenrücktransport ausreichend abgesichert sein.
- Persönliche Reiseplanung: Wenn Sie eine Kreuzfahrt, eine Rundreise mit vielen vorab gebuchten Leistungen oder einen Aktivurlaub planen, können zusätzliche Versicherungen sinnvoll sein. Prüfen Sie dabei, ob Aktivitäten wie Tauchen, Trekking oder andere Sportarten eingeschlossen sind.
- Selbstbeteiligung und Ausschlüsse: Eine günstige Versicherung kann eine hohe Selbstbeteiligung oder zahlreiche Einschränkungen enthalten. Lesen Sie deshalb auch die Versicherungsbedingungen und nicht nur die Leistungsübersicht.
- Bestehender Versicherungsschutz: Informieren Sie sich, ob Ihre Kranken-, Haftpflicht- oder Hausratversicherung bereits Leistungen im Ausland bietet. Auch manche Kreditkarten enthalten Reiseversicherungen, deren Schutz jedoch häufig an bestimmte Bedingungen geknüpft ist.
Vergleichen Sie möglichst mehrere Angebote anhand derselben Kriterien. So erkennen Sie nicht nur Preisunterschiede, sondern auch, welche Leistungen und Einschränkungen hinter den einzelnen Tarifen stehen.
Was kostet eine Reiseversicherung?
Die Kosten einer Reiseversicherung hängen von verschiedenen Faktoren ab. Dazu gehören insbesondere die Art der Versicherung, das Reiseziel, die Reisedauer, das Alter der versicherten Person und der gewünschte Leistungsumfang. Deshalb lässt sich kein einheitlicher Preis für alle Reisenden nennen.
Grundsätzlich wird zwischen zwei häufigen Versicherungsmodellen unterschieden:
- Einzelreiseversicherung: Sie gilt für eine bestimmte Reise und endet nach dem vereinbarten Zeitraum. Die Kosten richten sich unter anderem nach Reisedauer, Reisepreis und gewähltem Versicherungsschutz. Dieses Modell eignet sich besonders für Menschen, die nur gelegentlich verreisen.
- Jahresreiseversicherung: Sie bietet Versicherungsschutz für mehrere Reisen innerhalb eines Versicherungsjahres. Allerdings ist die Dauer jeder einzelnen Reise meist begrenzt. Sie kann sich lohnen, wenn Sie mehrmals im Jahr verreisen und die Bedingungen zu Ihren Reisegewohnheiten passen.
Auch die einzelnen Versicherungsarten unterscheiden sich preislich. Eine Auslandskrankenversicherung ist häufig vergleichsweise günstig, während eine Reiserücktrittsversicherung stärker vom Gesamtpreis der Reise abhängen kann.
Vergleichen Sie bei der Auswahl nicht nur die Versicherungsprämie, sondern auch die Deckungssummen, Selbstbeteiligungen und Ausschlüsse. Eine besonders günstige Police ist nicht automatisch die beste Wahl, wenn sie wichtige Leistungen nicht abdeckt. Entscheidend ist, dass der Versicherungsschutz zu Ihrer Reise passt und im Ernstfall tatsächlich greift.

Häufige Fehler beim Abschluss einer Reiseversicherung
Beim Abschluss einer Reiseversicherung achten viele Reisende vor allem auf den Preis. Dabei können kleine Details in den Versicherungsbedingungen im Ernstfall einen großen Unterschied machen. Wer den Vertrag sorgfältig prüft und typische Fehler vermeidet, kann sicherstellen, dass der Versicherungsschutz tatsächlich zur geplanten Reise passt.
Zu den häufigsten Fehlern gehören:
- Nur auf den günstigsten Preis achten: Eine preiswerte Versicherung bietet nicht automatisch ausreichenden Schutz. Prüfen Sie insbesondere die Deckungssummen, Selbstbeteiligungen und enthaltenen Leistungen, bevor Sie sich für einen Tarif entscheiden.
- Den Geltungsbereich nicht überprüfen: Nicht jede Reiseversicherung gilt weltweit. Manche Tarife beschränken den Schutz auf Europa oder schließen bestimmte Länder und Regionen aus. Vergewissern Sie sich, dass Ihr Reiseziel ausdrücklich abgedeckt ist.
- Die maximale Reisedauer übersehen: Besonders bei Jahresreiseversicherungen gibt es häufig eine Begrenzung für die Dauer einer einzelnen Reise. Wer länger unterwegs ist als vertraglich vorgesehen, kann seinen Versicherungsschutz verlieren.
- Versicherungsbedingungen nicht vollständig lesen: Begriffe wie „Rundumschutz“ oder „Komplettschutz“ klingen umfassend, bedeuten aber nicht, dass alle Risiken abgedeckt sind. Achten Sie auf Ausschlüsse, Einschränkungen und besondere Voraussetzungen für die Kostenübernahme.
- Zu spät eine Versicherung abschließen: Bei einer Reiserücktrittsversicherung gelten häufig bestimmte Abschlussfristen nach der Buchung. Wer diese verpasst, kann möglicherweise keinen Schutz mehr für die bereits gebuchte Reise erhalten.
- Bestehenden Versicherungsschutz nicht berücksichtigen: Manche Leistungen sind bereits über die Krankenversicherung, eine private Haftpflichtversicherung oder eine Kreditkarte abgedeckt. Ohne vorherige Prüfung besteht die Gefahr, unnötig doppelte Versicherungen abzuschließen.
- Besondere Aktivitäten nicht angeben oder prüfen: Bei Trekkingtouren, Tauchausflügen, Wintersport oder anderen Aktivitäten können besondere Bedingungen gelten. Nicht jede Police deckt automatisch Unfälle bei solchen Unternehmungen ab.
- Vorerkrankungen und persönliche Umstände ignorieren: Bestehende Erkrankungen, Schwangerschaft oder andere besondere Situationen können den Versicherungsschutz beeinflussen. Informieren Sie sich vor Vertragsabschluss, welche Regelungen für Ihren persönlichen Fall gelten.
- Im Schadensfall nicht rechtzeitig reagieren: Viele Versicherer verlangen, dass ein Schaden unverzüglich gemeldet und durch Belege dokumentiert wird. Bewahren Sie deshalb Rechnungen, ärztliche Bescheinigungen, Buchungsunterlagen und andere wichtige Nachweise sorgfältig auf.
Ein weiterer häufiger Fehler ist die Annahme, dass eine Reiseversicherung automatisch alle Kosten übernimmt, sobald etwas Unvorhergesehenes passiert. Tatsächlich hängt die Erstattung immer davon ab, ob der konkrete Vorfall versichert ist und ob die vertraglichen Voraussetzungen erfüllt wurden.
Nehmen Sie sich daher vor dem Abschluss etwas Zeit, um die Versicherungsbedingungen zu prüfen und offene Fragen direkt mit dem Anbieter zu klären.
Häufig gestellte Fragen zur Reiseversicherung (FAQ)
F: Welche Reiseversicherung brauche ich für einen Urlaub im Ausland?
A: Für Auslandsreisen ist eine Auslandskrankenversicherung besonders wichtig, da die gesetzliche Krankenversicherung nicht überall sämtliche Behandlungskosten übernimmt. Je nach Reisepreis und persönlichen Bedürfnissen können zusätzlich eine Reiserücktritts- oder Reiseabbruchversicherung sinnvoll sein.
F: Ist eine Reiseversicherung für Vietnam notwendig?
A: Eine Reiseversicherung ist für die Einreise nach Vietnam in der Regel nicht verpflichtend, wird aber dringend empfohlen. Besonders wichtig ist eine Auslandskrankenversicherung, die auch Krankenhausaufenthalte und einen medizinisch notwendigen Rücktransport abdeckt.
F: Was ist der Unterschied zwischen einer Reiserücktritts- und einer Reiseabbruchversicherung?
A: Eine Reiserücktrittsversicherung greift, wenn Sie Ihre Reise aus einem versicherten Grund vor dem geplanten Beginn nicht antreten können. Eine Reiseabbruchversicherung kommt dagegen infrage, wenn Sie Ihre Reise bereits begonnen haben und vorzeitig beenden oder unterbrechen müssen.
F: Wann sollte ich eine Reiseversicherung abschließen?
A: Am besten kümmern Sie sich direkt nach der Reisebuchung um den passenden Versicherungsschutz. Bei einer Reiserücktrittsversicherung gelten häufig bestimmte Abschlussfristen, während eine Auslandskrankenversicherung spätestens vor Reisebeginn abgeschlossen werden sollte.
F: Kann ich eine Reiseversicherung auch nach der Buchung abschließen?
A: Ja, viele Reiseversicherungen lassen sich auch nach der Buchung abschließen. Allerdings können für bestimmte Leistungen, insbesondere den Reiserücktrittsschutz, zeitliche Fristen gelten. Bereits bekannte oder eingetretene Ereignisse sind normalerweise nicht nachträglich versicherbar.
F: Gilt meine Reiseversicherung weltweit?
A: Das hängt vom gewählten Tarif ab. Einige Versicherungen gelten nur in Europa, andere bieten weltweiten Schutz. Prüfen Sie vor der Abreise, ob Ihr Reiseziel eingeschlossen ist und ob für längere Aufenthalte besondere Bedingungen gelten.
F: Was muss ich tun, wenn ich während der Reise krank werde oder einen Unfall habe?
A: Wenden Sie sich bei einem medizinischen Notfall zunächst an eine geeignete medizinische Einrichtung. Informieren Sie anschließend möglichst früh Ihre Versicherung und bewahren Sie ärztliche Bescheinigungen, Rechnungen sowie Zahlungsnachweise auf. Bei größeren Behandlungen oder einem möglichen Rücktransport sollten Sie die Kostenübernahme vorab mit dem Versicherer klären, sofern die Situation dies zulässt.
Fazit: Warum eine Reiseversicherung zu einer guten Reiseplanung gehört
Eine Reiseversicherung kann vor unerwarteten Kosten schützen und gibt Ihnen mehr Sicherheit bei der Reiseplanung. Welche Absicherung sinnvoll ist, hängt von Ihrem Reiseziel, der Reisedauer, den geplanten Aktivitäten und Ihren persönlichen Bedürfnissen ab. Besonders bei Fernreisen sollten Sie auf einen ausreichenden Auslandskrankenschutz achten.
Prüfen Sie die Versicherungsbedingungen sorgfältig und schließen Sie den passenden Schutz rechtzeitig ab. So können Sie Ihre Reise entspannter antreten und sich auf die Erlebnisse vor Ort konzentrieren.
Vielleicht interessieren Sie auch:

Ich bin Linh Nga, geboren und aufgewachsen in Vietnam – einem Land voller Geschichte, Farben und Herzlichkeit. Aus meiner Leidenschaft für das Reisen entstand der Wunsch, die Schönheit meines Heimatlandes mit der Welt zu teilen. Ich liebe es, neue Horizonte zu entdecken, Menschen zu begegnen und fremde Kulturen kennenzulernen. Durch meine Arbeit möchte ich Reisenden die authentische Seele Vietnams näherbringen: faszinierende Landschaften, gastfreundliche Menschen, reiche Traditionen und eine außergewöhnlich vielfältige Küche. Vietnam – ein Land, das man fühlen muss.
Senden Sie uns Ihre Kommentare zu : Reiseversicherung einfach erklärt: Schutz, Leistungen und wichtige Tipps
Pflichtfelder*
Das könnte Ihnen auch gefallen


Das könnte Ihnen auch gefallen

Medizinische Versorgung in Vietnam: Was Reisende über Ärzte, Krankenhäuser und Medikamente wissen sollten
Vietnam begeistert mit seiner vielfältigen Landschaft, faszinierenden Kultur und herzlichen Gastfreundschaft. Doch wie sieht es aus, wenn man während der Reise krank wird oder medizinische Hilfe benötigt? Die medizinische Versorgung in Vietnam hat sich in den vergangenen Jahren deutlich weiterentwickelt. Vor allem in größeren Städten finden sich moderne Krankenhäuser und internationale Kliniken. Wer eine Reise nach Vietnam plant, sollte daher wissen, wo er im Notfall Hilfe findet und worauf er bei der Gesundheitsvorsorge achten sollte.

Vietnam im Frühling: Wohin in Vietnam reisen und was kann man erleben?
Der Frühling ist eine faszinierende Zeit, um Vietnam zu entdecken. Im Frühling zeigt sich das Land von seiner besonders abwechslungsreichen Seite: Im Norden locken eindrucksvolle Berglandschaften, grüne Täler und authentische Dörfer, während Zentralvietnam mit historischen Städten, UNESCO-Welterbestätten und ersten Strandtagen begeistert. Im Süden erwarten Reisende tropische Landschaften, das lebendige Mekong Delta und traumhafte Inseln wie Phu Quoc.
Doch wohin sollte man im Frühling in Vietnam reisen und was kann man erleben? Ob Trekking in den Bergen, eine Bootsfahrt durch spektakuläre Karstlandschaften, kulturelle Entdeckungen in Hoi An oder erholsame Tage am Meer – eine Vietnam-Reise im Frühling lässt sich vielseitig gestalten. In diesem Artikel erfahren Sie, welche Regionen und Reiseideen im März, April und Mai besonders interessant sind.

Vietnam im Winter: Wo kann ich im europäischen Winter Sonne tanken?
Wenn in Europa die Temperaturen sinken, zeigt sich Vietnam im Winter von einer besonders abwechslungsreichen Seite. Von November bis Februar können Reisende je nach Region ganz unterschiedliche Erlebnisse genießen: winterliche Berglandschaften und kulturelle Entdeckungen im Norden, historische Städte und Küstenlandschaften in Zentralvietnam sowie tropische Strände und das Mekong Delta im Süden.
Doch wohin sollte man im Winter in Vietnam reisen und was kann man erleben? Ob Trekking in Sapa, eine Rundreise durch Hanoi und Ninh Binh, Kultur in Hue und Hoi An oder Badeurlaub auf Phu Quoc – der vietnamesische Winter bietet zahlreiche Möglichkeiten für eine abwechslungsreiche Reise.
Reiseideen
Brauchen Sie Inspiration? Entdecken Sie einige der besten Touren in Vietnam, die bei unseren Kunden sehr beliebt sind. Ein ausgezeichneter Ausgangspunkt, um Ihnen bei der Wahl der passenden Reise durch Vietnam, Laos, Kambodscha, Myanmar oder Thailand zu helfen, egal ob Sie allein, als Paar, Familie oder mit Freunden reisen.
Und weil es Ihre Reise ist, gestalten Sie sie ganz nach Ihren Wünschen!

15-tägige Vietnam-Rundreise
Diese 15-tägige Vietnam-Rundreise wurde sorgfältig zusammengestellt, um Ihnen ein umfassendes Eintauchen in die schönsten Regionen des Landes zu ermöglichen – zwischen unberührter Natur, kulturellem Erbe und authentischen Begegnungen mit Einheimischen.

6-tägige Wanderung von Hoang Su Phi nach Bac Ha
Mit der Ökolodge Hoang Su Phi Lodge als Basislager verläuft die 6-tägige Wanderung von Hoang Su Phi nach Bac Ha auf kleinen, diskreten und ruhigen Wegen in einer absolut prächtigen Umgebung.
7-tägiges Trekking in Hoang Su Phi
Diese Trekkingtour in Hoang Su Phi verläuft auf einer durchschnittlichen Höhe von 750 m über dem Meeresspiegel. Die durchschnittliche Steigung beträgt 8 %, manchmal bis zu 30 %. Sie wandern etwa 5 bis 7 Stunden am Tag (rund 12 bis 16 km) mit einem lokalen Führer und Trägern. Sie übernachten in der Hoang Su Phi Lodge und bei Bewohnern vor Ort, mit Matratze, Decke, Laken und Moskitonetz. Die Bedingungen sind einfach, aber Sie werden die Authentizität und Freundlichkeit Vietnams entdecken.
 Von Kunden empfohlen
12-tägige Vietnamreise
Diese 12-tägige Vietnamreise ermöglicht Ihnen, die wichtigsten Orte Vietnams auf unvergessliche und beeindruckende Weise zu entdecken. Hotels, Transfers, Boote, Restaurants – jeder Aspekt Ihrer Reise wurde sorgfältig geplant. Darunter auch die Entdeckung des Mekong-Deltas mit einer Übernachtung an Bord eines traditionellen Holzbootes. Liebevolle Details verleihen der Reise einen dezenten Hauch von Einzigartigkeit. Eine außergewöhnliche Reise, die lange in Erinnerung bleibt.
15-tägige Reise durch Nordvietnam
15-tägige Reise führt uns auf ungewöhnliche Weise durch den Norden Vietnams. Auf versteckten Pfaden gelangen wir zu abgelegenen Orten, durchqueren beeindruckende Landschaften und begegnen zahlreichen ethnischen Minderheiten.
12-tägige Wanderung zu den schönsten Reisfeldern des Nordens
Entdecken Sie in 12 Tagen die schönsten Reisterrassen Nordvietnams: Von Hanoi aus begeben Sie sich auf unvergessliche Wanderungen durch spektakuläre Landschaften. Erleben Sie authentische Begegnungen mit Bergvölkern in Regionen wie Sapa und Mu Cang Chai. Eine Reise, die Natur, Kultur und atemberaubende Panoramen harmonisch miteinander verbindet!
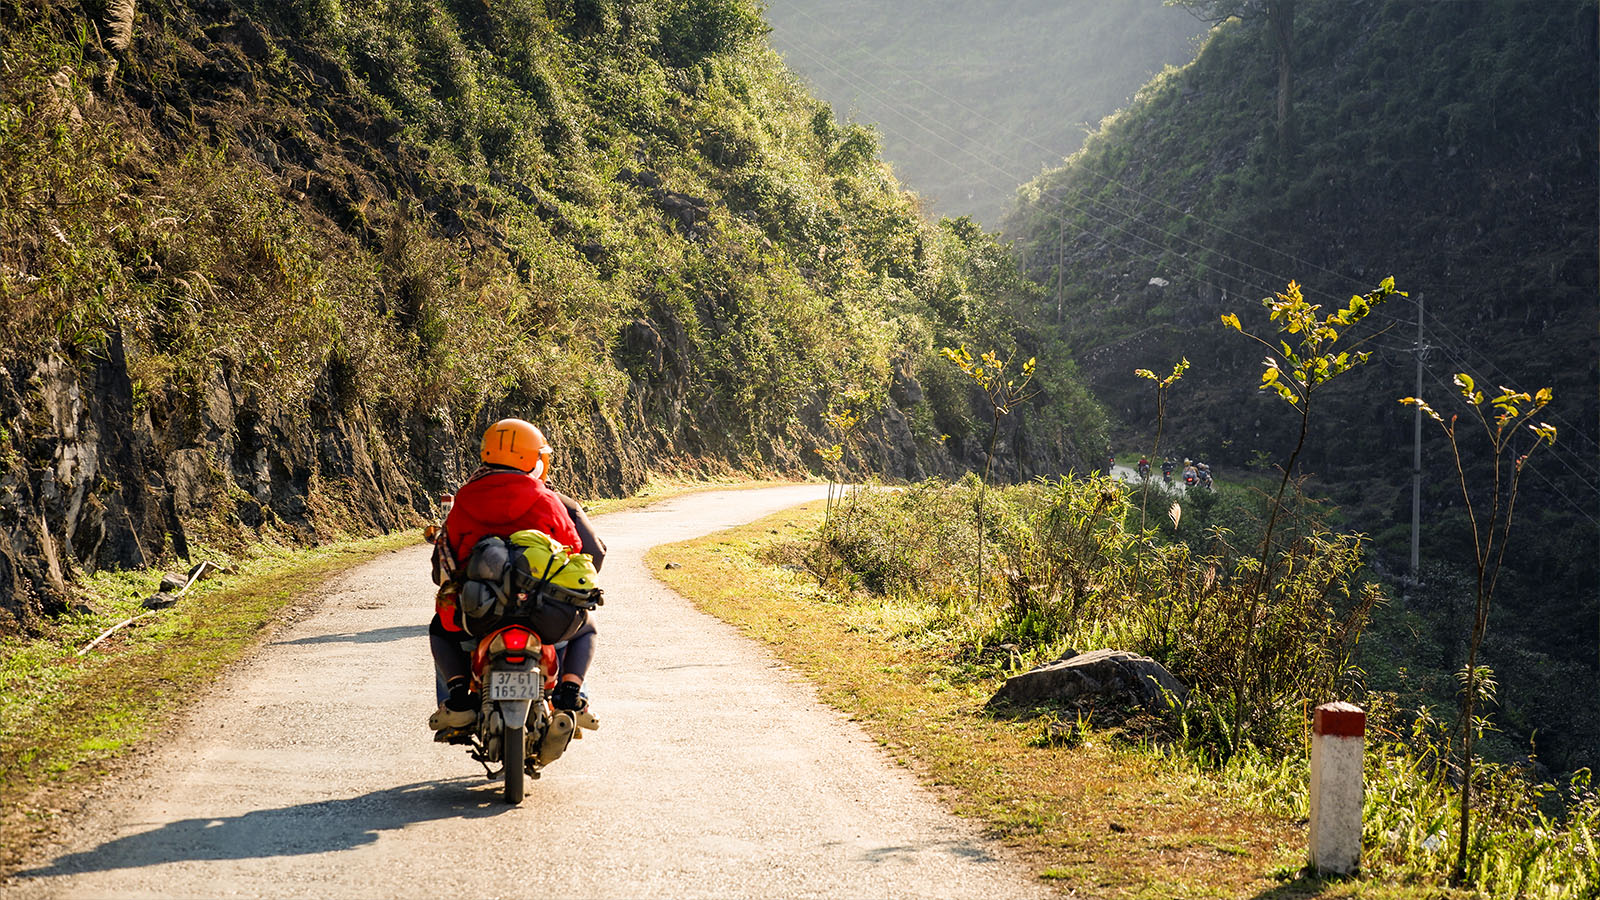
7-tägige Wander - Trekkingreise in Ha Giang
Entdecken Sie in 7 Tagen die unberührte Provinz Ha Giang: Von Hanoi aus begeben Sie sich auf intensive Trekkingtouren durch dramatische Karstlandschaften, spektakuläre Reisterrassen und entlang des Nho Que Flusses. Erleben Sie authentische Begegnungen mit den ethnischen Minderheiten der Hmong, Dao und Lo Lo in ihren abgelegenen Dörfern. Eine Reise voller Abenteuer, atemberaubender Natur und tiefer kultureller Einblicke!
 Von Kunden empfohlen
Luxusreise nach Vietnam und Kambodscha 15 Tage
Exklusive Rundreise durch Vietnam und Kambodscha: Erleben Sie Hanoi, die Halong-Bucht, Hue, Hoi An, Ho-Chi-Minh-Stadt und die Tempel von Angkor. Kultur, Natur und Komfort perfekt kombiniert für ein unvergessliches Erlebnis.
Lassen Sie uns Ihre Traumreise planen

Unsere Erfahrungsberichte
Ob es sich um eine kurze oder lange Tour handelt, ob man ikonische Sehenswürdigkeiten entdecken oder weniger frequentierte Wege erkunden möchte, mit dem Auto, der Dschunke, zu Fuß, mit dem Fahrrad oder Motorrad... nach ihrer Reise in Indochina erzählen uns unsere Kunden von ihren Erlebnissen. Wir danken ihnen, dass sie uns die Organisation ihres Aufenthalts in Vietnam, Kambodscha, Laos, Thailand und Myanmar anvertraut haben!
Maßgeschneiderte Reisen in Vietnam



Verpassen Sie nichts von Südostasien
Die Presse über uns


Kommentar
Noch keine Kommentare. Seien Sie der Erste, der einen Kommentar hinterlässt!